
Kauf & Recht · Oktober 2026
Immobilienbewertung in Spanien: Was ist meine Immobilie wirklich wert?
Was die Tasación für die Bank leistet, warum das Finanzamt mit einem anderen Wert rechnet — und wie Sie den Referenzwert vor dem Notartermin selbst nachsehen.
Was ist meine Immobilie wert? Wer diese Frage in Spanien stellt, bekommt je nach Gesprächspartner eine andere Zahl — vom Makler, von der Bank, vom Finanzamt, vom Grundsteuerbescheid.
Alle vier sind offiziell, keine ist falsch, und sie liegen trotzdem spürbar auseinander. Das liegt nicht an Schlamperei, sondern daran, dass Spanien vier verschiedene Werte für vier verschiedene Zwecke führt. Teuer wird es für den, der sie verwechselt — besonders teuer für den, der annimmt, der Fiskus rechne mit dem Preis, den er gezahlt hat.
Für Käufer aus Deutschland, Österreich und der Schweiz ist das mehr als eine Begriffsfrage: Wer den falschen Wert in die Kalkulation stellt, zahlt beim Notartermin nach. Dieser Artikel ordnet die vier Werte nach Zweck, zeigt, wer sie festsetzt und wofür sie gelten, und erklärt, wie Sie den entscheidenden davon vorab selbst nachsehen — und notfalls angreifen.
Die Käufer-Checkliste zum Mitnehmen
Welche Unterlagen Sie vor dem Notartermin anfordern sollten — darunter der Grundsteuerbescheid, aus dem der amtliche Katasterwert hervorgeht. Kostenlos für Spanientrends Insider, kein Spam, jederzeit abbestellbar.
Checkliste kostenlos sichern →Vier Werte, vier Zwecke
| Wert | Wer ihn festsetzt | Wofür er gilt |
|---|---|---|
| Marktwert / Angebotspreis | Verkäufer und Makler | Orientierung, Verhandlungsbasis |
| Tasación (Verkehrswertgutachten) | zugelassene Bewertungsgesellschaft | Beleihung durch die Bank |
| Valor de referencia (Referenzwert) | Kataster (staatlich) | Mindestbemessungsgrundlage für Grunderwerb-, Beurkundungs-, Erbschaft- und Schenkungsteuer |
| Valor catastral (Katasterwert) | Kataster (staatlich) | Grundsteuer und jährliche Nichtansässigen-Steuer |
Marktwert und Angebotspreis
Was auf den Immobilienportalen steht, ist das, was Verkäufer aufrufen — nicht das, was am Ende beurkundet wird. Die Portale liegen auch untereinander auseinander. Warum sie für dieselbe Gemeinde um ein Viertel differieren, erklärt unser Beitrag zu den Immobilienpreisen in Benahavís; Größenordnungen für die Küste insgesamt stehen in der Übersicht zu den Immobilienpreisen an der Costa del Sol. Hier genügt der Merksatz: Angebotspreis ist keine Bewertung, sondern eine Absichtserklärung.
Die Tasación — der Wert, den die Bank anerkennt
Die tasación ist das Verkehrswertgutachten, auf dessen Grundlage eine spanische Bank finanziert. Erstellt wird sie nicht vom Makler, sondern in aller Regel von einer zugelassenen Bewertungsgesellschaft (sociedad de tasación). Das spanische Hypothekengesetz von 2019 verlangt, dass diese Stelle unabhängig vom Kreditgeber ist und nach den Regeln der einschlägigen Bewertungsverordnung arbeitet.
Der Valor de referencia — der Wert, mit dem das Finanzamt rechnet
Der valor de referencia, auf Deutsch etwa „Katasterreferenzwert", wird vom spanischen Kataster jährlich für jede Immobilie festgesetzt. Seit dem 1. Januar 2022 ist er die Mindestbemessungsgrundlage für die Grunderwerbsteuer, die Beurkundungsteuer beim Neubaukauf sowie für die Erbschaft- und Schenkungsteuer. Zur Bemessungsgrundlage gemacht hat ihn das Gesetz 11/2021 vom 9. Juli 2021.
Der Valor catastral — die Basis der laufenden Steuern
Der valor catastral ist der amtliche Katasterwert und liegt meist bei einem Bruchteil des Marktwerts. Er ist die Grundlage für die Grundsteuer IBI und für die jährliche Steuer nicht ansässiger Eigentümer. Wie sich daraus eine Jahresrechnung ergibt, steht in unserer Aufstellung der laufenden Kosten einer Immobilie in Spanien.
Die Tasación: wer sie erstellt, wer sie zahlt, wie lange sie gilt
Wer in Spanien finanziert, kommt an der Tasación nicht vorbei — sie ist gesetzlich vorgeschrieben, bevor der Darlehensvertrag geschlossen wird. Der Ablauf ist überall gleich: Besichtigung vor Ort, Bewertungsbericht, Übergabe an die Bank.
Wie hoch die Bank anschließend beleiht, schreibt Ihnen gegenüber kein Gesetz vor. Mittelbar wirkt aber eine aufsichtsrechtliche Grenze: Das spanische Hypothekenmarktrecht begrenzt Darlehen, die den Banken als Deckungsmasse dienen sollen, auf 80 Prozent des Bewertungswerts — bei anderen als Wohnzwecken auf 60 Prozent.
Weil spanische Wohnungsbaudarlehen in aller Regel deckungsfähig gestaltet werden, ist das der Grund für die 80-Prozent-Faustregel, die Ihnen jede Bank nennen wird. Viele Institute rechnen zusätzlich mit dem niedrigeren der beiden Werte aus Kaufpreis und Bewertung. Fällt die Bewertung unter den Kaufpreis, klafft deshalb eine Lücke, die Sie aus Eigenkapital schließen müssen — oft kurz vor dem Notartermin, wenn die Anzahlung längst geflossen ist. Wer das Risiko begrenzen will, lässt einen Finanzierungsvorbehalt in den Vorvertrag schreiben. Was das für Eigenkapital und Ablauf bedeutet, steht im Ratgeber zur Hypothek in Spanien für deutsche Käufer.
Drei Punkte, die in der Praxis oft übersehen werden:
Erstens: Bezahlen müssen Sie. Das Hypothekengesetz von 2019 verteilt die Nebenkosten ausdrücklich — die Kosten der Tasación trägt der Darlehensnehmer, während Abwicklungsgebühren, die Notarkosten der Hypothekenurkunde und die Grundbucheintragung bei der Bank liegen. Die Bewertung ist damit der einzige Kostenposten des Darlehens, den das Gesetz Ihnen zuweist.
Zweitens: Die Bewertung gilt sechs Monate. Bewertungsberichte verfallen nach der Bewertungsverordnung zwingend sechs Monate nach ihrer Ausstellung. Dazu kommt eine zweite, weniger bekannte Frist: Das Ausstellungsdatum darf höchstens zwei Monate nach der letzten Besichtigung liegen — bei Grundstücken und in begründeten Ausnahmefällen sind es sechs. Wer eine Finanzierung über Monate hinzieht, riskiert also, das Gutachten ein zweites Mal zu bezahlen.
Drittens: Lassen Sie sich den Bericht aushändigen — und nehmen Sie ihn mit. An diesem Punkt verschenken deutschsprachige Käufer regelmäßig eine bezahlte Leistung. Sie haben die Bewertung bezahlt, und die spanische Zentralbank sieht es als Pflicht der Bank an, Ihnen mindestens eine Kopie auszuhändigen, wenn das Darlehen zustande kommt, und das Original, wenn es abgelehnt wird.
Wichtiger noch: Eine andere Bank muss Ihr Gutachten annehmen, solange es von einer zugelassenen Gesellschaft stammt und nicht abgelaufen ist — und sie darf Ihnen dafür keine neue Bewertung in Rechnung stellen. Das steht seit 2007 im spanischen Hypothekenmarktgesetz. Was die Bank nicht übernehmen muss, ist der ausgewiesene Wert: Welchen Betrag sie ihrer Risikoentscheidung zugrunde legt, entscheidet sie selbst. Für den Bankenvergleich heißt das trotzdem: eine Bewertung, mehrere Angebote.
Was sich seit August 2025 geändert hat
Die spanische Bewertungsverordnung ist 2025 zum ersten Mal seit fast zwanzig Jahren grundlegend überarbeitet worden; die Neufassung gilt seit dem 12. August 2025. Für Käufer sind zwei Punkte praktisch relevant.
Zum einen gehört bei fertiggestellten Gebäuden der registrierte Energieausweis zu den Unterlagen, die vor der Bewertung vorliegen müssen. Wer ihn nicht hat, sollte ihn beschaffen, bevor die Bank die Tasación beauftragt — sonst wartet die Bewertung auf ein Dokument, dessen Ausstellung Wochen dauern kann, und die Finanzierungszusage wartet mit.
Zum anderen hat die Neufassung einen Nachhaltigkeitsgrundsatz eingeführt: Umwelt- und Klimarisiken gehören jetzt zu den Faktoren, die in die Wertermittlung einfließen müssen — in der Praxis etwa Überschwemmungs- oder Brandgefahr. Zusammen mit dem Energieausweis als Pflichtunterlage heißt das für die Costa del Sol: Ein schlechter Energiewert ist jetzt bewertungsrelevant, nicht mehr nur ein Verhandlungsargument.
Die Neufassung regelt außerdem erstmals, unter welchen Bedingungen Bewertungsgesellschaften automatisierte Bewertungsmodelle einsetzen dürfen — ein Punkt, der in kurzen Zusammenfassungen meist fehlt: Zugelassen sind solche Modelle ausschließlich für bankinterne Zwecke, nämlich für die laufende Neubewertung von Sicherheiten, mit denen Banken ihre eigene Refinanzierung unterlegen. Für die Bewertung, die Ihrer Finanzierung zugrunde liegt, sind sie nicht zugelassen: Die bleibt ein Einzelgutachten mit Besichtigung vor Ort.
Valor de referencia: Steuer auf einen Preis, den Sie nie gezahlt haben
Hier wird es teuer. Bemessungsgrundlage der Grunderwerbsteuer ist nicht der Kaufpreis, sondern der höhere der beiden Werte — Kaufpreis oder Referenzwert. Wer unter dem Referenzwert kauft, zahlt trotzdem auf den Referenzwert.
Ein Rechenbeispiel mit dem in Andalusien geltenden allgemeinen Satz von sieben Prozent für Bestandsimmobilien (Stand Oktober 2026): Sie kaufen eine Wohnung für 300.000 Euro, das Kataster hat ihr einen Referenzwert von 330.000 Euro zugewiesen. Versteuert werden 330.000 Euro. Statt 21.000 Euro werden 23.100 Euro fällig — 2.100 Euro mehr, ohne dass sich am Kaufpreis irgendetwas geändert hätte. Die übrigen Sätze und Fristen stehen in unserer Übersicht zu den Steuern beim Immobilienkauf in Spanien.
Zwei Punkte gehören dazu. Der Referenzwert wirkt auch als Untergrenze für die Beurkundungsteuer AJD — also genau für den Neubaukauf vom Bauträger, bei dem statt Grunderwerbsteuer die Mehrwertsteuer plus AJD anfällt.
Und er wirkt über den Kauftag hinaus. Wer ab 2022 gekauft hat und in Spanien vermögensteuerpflichtig wird, kann den Referenzwert als Ansatzwert in die jährliche Vermögensteuer übernehmen — vorausgesetzt, er war beim Erwerb die Bemessungsgrundlage. Für vorher erworbene Immobilien gilt das nicht.
Das Verfassungsgericht hat den Mechanismus bestätigt — und eine Tür offengelassen
Ob dieses Verfahren verfassungsgemäß ist, war jahrelang offen. Seit Februar 2026 ist es entschieden — angestoßen aus der Region selbst: Vorgelegt hat die Frage der Verwaltungssenat des Obersten Gerichtshofs von Andalusien mit Sitz in Málaga. Das Verfassungsgericht hat die Vorlage zugelassen, in der Sache geprüft und mit Urteil 13/2026 vom 12. Februar 2026 zurückgewiesen.
Die Begründung ist für Betroffene wichtiger als das Ergebnis. Das Gericht hält den Referenzwert gerade deshalb für zulässig, weil er kein geschlossenes System ist. Der Steuerpflichtige könne einen abweichenden Wert nachweisen — wörtlich: ohne Beweisbeschränkung irgendeiner Art, Sachverständigengutachten ausdrücklich eingeschlossen. Genau diese Offenheit war das Argument, das den Mechanismus gerettet hat.
Für Sie bedeutet das zweierlei. Die Hoffnung, das Verfahren falle als Ganzes, ist erledigt. Der Weg über den eigenen, konkreten Wert steht dafür offen — und ist vom Verfassungsgericht als wesentlicher Bestandteil des Systems beschrieben worden.
Wie Sie Ihren Referenzwert nachsehen — und wie Sie ihn angreifen
Der Referenzwert ist über die Sede Electrónica del Catastro abrufbar, das elektronische Portal des spanischen Katasters. Sie brauchen dafür die Katasterreferenz der Immobilie — eine Kennnummer, die im Exposé, im Grundsteuerbescheid und in jeder früheren Kaufurkunde steht; der Verkäufer oder der Makler hat sie.
Anonym geht es nicht, die Abfrage verlangt eine Identifizierung. Dafür gibt es drei Wege, und der erste wird meist übersehen: mit den reinen Ausweisdaten, mit digitalem Zertifikat beziehungsweise dem spanischen Personalausweis mit Chip, oder über Cl@ve — den staatlichen Zugang zu spanischen Behördenportalen. Wer eine NIE-Nummer hat — die spanische Steuernummer für Ausländer, die beim Kauf ohnehin jeder braucht —, kommt also auch ohne Zertifikat an die Auskunft. Daneben erteilt das Kataster den Referenzwert telefonisch und persönlich in seinen Geschäftsstellen, jeweils gegen Ausweisdaten.
Wer sich das nicht selbst zutraut, lässt die Auskunft von der Anwältin, dem Steuerbüro oder dem Makler holen; für die ist es eine Sache von Minuten. Der richtige Zeitpunkt ist vor der Preisverhandlung, spätestens vor dem Notartermin.
Der Referenzwert kann zu hoch liegen — etwa weil die Immobilie sanierungsbedürftig ist oder innerhalb des Gebäudes ungünstig liegt und damit nicht dem entspricht, was ein automatisiertes Verfahren für ganze Straßenzüge unterstellt. Dann nennt das Gesetz drei Wege:
- den Antrag auf Berichtigung Ihrer eigenen Steuererklärung, wenn Sie selbst auf den Referenzwert veranlagt haben,
- den Widerspruch gegen einen Steuerbescheid,
- die Beschwerde bei der übergeordneten Finanzverwaltung — in Spanien ein behördlicher Rechtsbehelf, noch kein Gerichtsverfahren.
In allen drei Verfahren können Sie ein privates Sachverständigengutachten als Beweismittel vorlegen.
Welcher Weg der richtige ist und in welcher Reihenfolge, hängt vom Einzelfall ab. Das gehört in die Hand einer Anwältin oder eines Anwalts vor Ort — und zwar früh, denn alle drei Wege sind fristgebunden.
Der umgekehrte Fall ist unspektakulärer: Liegt der Kaufpreis unter dem Referenzwert, zahlen Sie Steuer auf den höheren Wert, wie im Rechenbeispiel oben. Das ist kein Einwand gegen den Kauf — ein günstiger Kauf bleibt ein günstiger Kauf —, aber es gehört in die Kalkulation, bevor Sie unterschreiben.
Wert ist nicht Zustand
Alle vier Werte sagen etwas über den Preis. Keiner sagt etwas über den Zustand. Eine Tasación ist eine Wertermittlung für die Bank, keine Bauprüfung: Der Sachverständige besichtigt die Immobilie, aber er öffnet keine Wand, prüft keine Entwässerung und steigt auf kein Dach. Genau in dieser Lücke entstehen die teuren Überraschungen.
Dafür gibt es ein eigenes Instrument, das mit der Bewertung nichts zu tun hat: das Bauzustandsgutachten. Es endet mit einer Mängelliste und wird damit zum Werkzeug der Preisverhandlung — und es ist, nach dem Verfassungsgerichtsurteil, zugleich das Beweismittel, mit dem sich ein zu hoch angesetzter Referenzwert angreifen lässt.
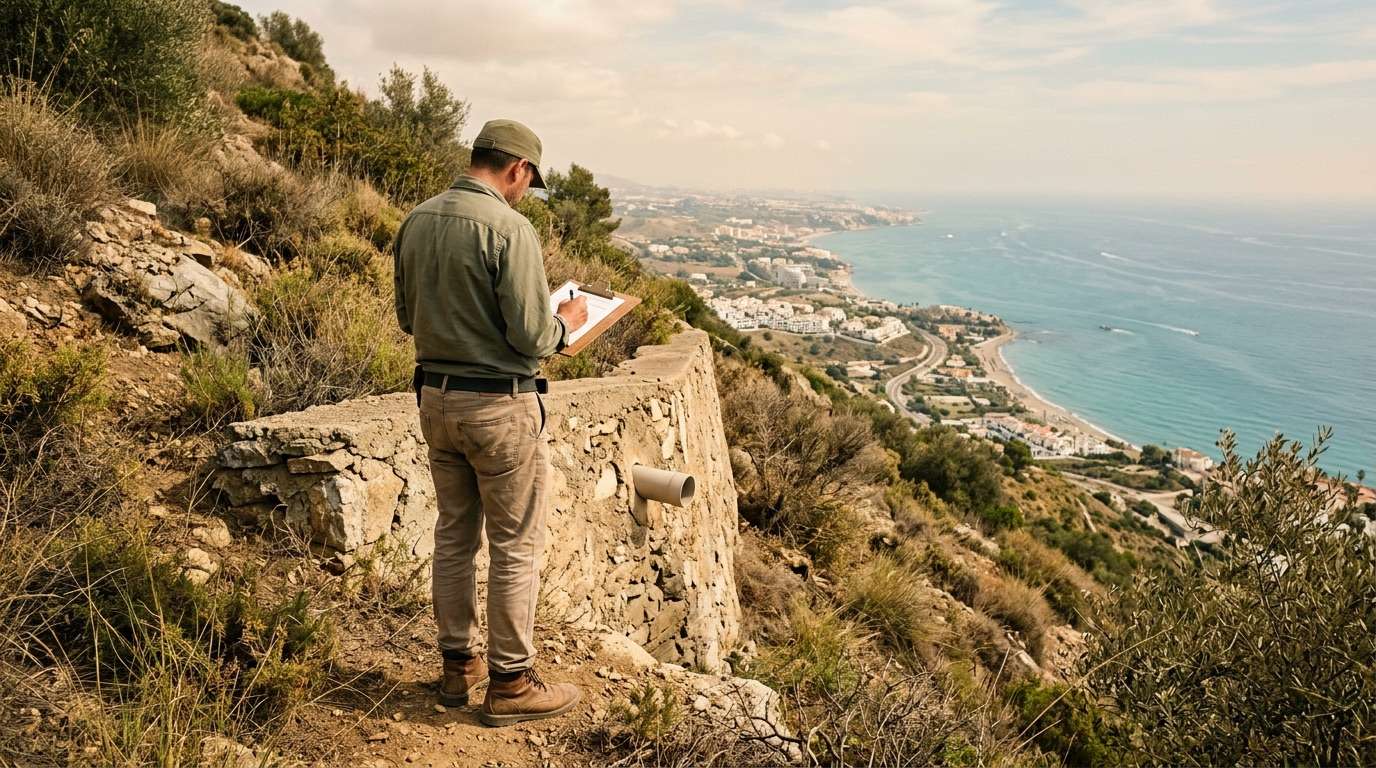
Die praktische Folge ist unbequem, aber eindeutig: Wer eine Bestandsimmobilie kauft, braucht zwei verschiedene Fachleute für zwei verschiedene Fragen — und verwechselt sie, weil beide Ergebnisse im Deutschen „Gutachten" heißen. Besonders bei den Hanglagen im Hinterland der Küste, wo Gründung, Stützmauern und Entwässerung über die realen Kosten entscheiden, trägt eine Bewertung allein niemanden durch die Kaufentscheidung. Wo dieser Schritt im Gesamtablauf steht, zeigt unser Ratgeber zum Ablauf beim Immobilienkauf in Spanien.
Wann Sie überhaupt eine Bewertung brauchen — und wann nicht
Ein förmliches Gutachten ist in fünf Situationen sinnvoll oder vorgeschrieben:
- bei der Finanzierung — dort ist es zwingend,
- beim Verkauf zur Preisfindung,
- bei Erbschaft und Schenkung als Bemessungsgrundlage,
- bei Scheidung oder Erbteilung, wenn gemeinsames Eigentum aufgeteilt werden muss,
- und für die richtige Versicherungssumme.
In allen anderen Fällen — Neugier, grobe Orientierung, Gespräch mit dem Nachbarn — reicht ein Blick auf tatsächlich erzielte Preise statt auf Inserate. Das spanische Notariat veröffentlicht dafür kostenlos reale Kaufpreise aus den beurkundeten Verträgen, bis hinunter auf Gemeinde- und Stadtteilebene. Das Grundbuchamt führt seine Immobilienstatistik vor allem auf Landes- und Provinzebene, mit Detailangaben für die größeren Gemeinden.
Was eine bestimmte Nachbarimmobilie tatsächlich gekostet hat, bekommen Sie dagegen nicht: Dafür verlangt das Register einen konkreten Grund, etwa eine laufende Transaktion. Für die Einordnung genügen die Durchschnittswerte allemal, und ein Gutachten braucht es dafür nicht.
Fazit
Vier Werte, vier Zwecke, ein teurer Irrtum. Der Marktpreis sagt, was verlangt wird. Die Tasación sagt, was die Bank beleiht. Der Referenzwert sagt, was versteuert wird. Der Katasterwert sagt, was Sie jedes Jahr zahlen. Keiner von ihnen sagt, in welchem Zustand das Haus ist.
Eine Handlung bleibt: Sehen Sie den Referenzwert im Kataster nach — vor der Preisverhandlung, spätestens vor dem Notartermin. Mit Ihrer NIE-Nummer geht das selbst, und wenn Sie es lieber abgeben, erledigt es Ihre Anwältin nebenbei. Es ist der einzige der vier Werte, der Sie ohne Vorwarnung Geld kostet. Alles Weitere lässt sich verhandeln, finanzieren oder anfechten — aber nur, wenn Sie rechtzeitig wissen, worüber Sie reden.
Dieser Beitrag ist eine allgemeine Information und ersetzt keine verbindliche Rechts- oder Steuerberatung. Die genannten gesetzlichen Regelungen und Gerichtsentscheidungen geben den Stand von Oktober 2026 wieder; Steuersätze, Fristen und Zuständigkeiten ändern sich. Die Rechengrößen sind Beispiele zur Veranschaulichung und keine Berechnung Ihres Falls. Quellen der Rechtsangaben: Orden ECO/805/2003 in der seit dem 12. August 2025 geltenden Fassung (geändert durch Orden ECM/599/2025), Ley 5/2019 über Immobiliardarlehensverträge, Ley 2/1981 und Real Decreto 716/2009 zum Hypothekenmarkt, Ley 11/2021 vom 9. Juli 2021, Urteil des spanischen Verfassungsgerichts 13/2026 vom 12. Februar 2026, die spanische Abgabenordnung sowie Veröffentlichungen der Banco de España und der Dirección General del Catastro. Lassen Sie Ihren konkreten Fall von einer Anwältin oder einem Anwalt vor Ort prüfen.
Häufig gestellte Fragen
Wie finde ich heraus, was meine Immobilie in Spanien wert ist?
Das hängt davon ab, wofür Sie den Wert brauchen. Spanien führt vier verschiedene Werte: den Marktpreis (Orientierung), die Tasación als Verkehrswertgutachten für die Bank, den Valor de referencia als Mindestbemessungsgrundlage der Kauf-, Erbschaft- und Schenkungsteuer und den Valor catastral als Basis der laufenden Steuern. Portalpreise sind dabei Angebotspreise, keine Bewertung — sie sagen, was Verkäufer aufrufen, nicht was beurkundet wird.
Was ist der Unterschied zwischen Valor catastral und Valor de referencia?
Beide stammen vom spanischen Kataster, haben aber verschiedene Aufgaben. Der Valor catastral liegt in der Regel deutlich unter dem Marktwert, ist die Grundlage für die Grundsteuer IBI und die jährliche Nichtansässigen-Steuer und gilt als geschütztes Datum. Der Valor de referencia liegt nahe am Marktniveau, ist öffentlich abrufbar und dient seit dem 1. Januar 2022 als Mindestbemessungsgrundlage bei Kauf, Neubaubeurkundung, Erbschaft und Schenkung. Die Verwechslung der beiden ist der häufigste Fehler bei der Kostenkalkulation.
Wie lange ist eine Tasación in Spanien gültig?
Sechs Monate ab dem Ausstellungsdatum des Berichts — so schreibt es die spanische Bewertungsverordnung zwingend vor. Zusätzlich darf das Ausstellungsdatum höchstens zwei Monate nach der letzten Besichtigung der Immobilie liegen; bei Grundstücken und in ausdrücklich begründeten Ausnahmefällen verlängert sich diese Spanne auf sechs Monate. Wer eine Finanzierung über viele Monate hinzieht, muss die Bewertung unter Umständen ein zweites Mal bezahlen.
Wer bezahlt die Tasación beim Immobilienkauf in Spanien?
Der Darlehensnehmer. Das spanische Hypothekengesetz von 2019 verteilt die Nebenkosten ausdrücklich: Die Kosten der Bewertung trägt der Kreditnehmer, die Abwicklungsgebühren, die Notarkosten der Hypothekenurkunde und die Grundbucheintragung dagegen die Bank. Die Bewertungsgesellschaft muss außerdem unabhängig vom Kreditgeber sein.
Muss ich Steuer auf den Valor de referencia zahlen, auch wenn ich weniger bezahlt habe?
Ja. Bemessungsgrundlage ist der höhere der beiden Werte, Kaufpreis oder Referenzwert. Bei einem Kaufpreis von 300.000 Euro und einem Referenzwert von 330.000 Euro werden in Andalusien sieben Prozent auf 330.000 Euro fällig, also 23.100 statt 21.000 Euro. Der Referenzwert lässt sich vor dem Notartermin beim Kataster abrufen — die Abfrage ist allerdings nicht anonym: Sie verlangt eine Identifizierung mit den Daten Ihres Ausweisdokuments (DNI oder NIE), mit digitalem Zertifikat oder über Cl@ve. Alternativ gibt das Kataster die Auskunft telefonisch oder in seinen Geschäftsstellen.
Kann ich den Valor de referencia anfechten?
Ja. Das spanische Verfassungsgericht hat den Referenzwert am 12. Februar 2026 gerade deshalb für zulässig erklärt, weil er kein geschlossenes System ist: Ein abweichender Wert lässt sich ohne Beweisbeschränkung nachweisen, Sachverständigengutachten ausdrücklich eingeschlossen. Der Weg führt über einen Antrag auf Berichtigung der eigenen Steuererklärung, den Widerspruch gegen den Steuerbescheid oder die Beschwerde beim Finanzgericht. Das förmliche Gegengutachten-Verfahren der Abgabenordnung steht gegen den Referenzwert dagegen nicht offen. Alle Wege sind fristgebunden — holen Sie früh anwaltlichen Rat.
Was passiert, wenn die Tasación niedriger ausfällt als der Kaufpreis?
Banken beleihen in aller Regel höchstens 80 Prozent des Bewertungswerts, viele zusätzlich bezogen auf den niedrigeren der beiden Werte aus Kaufpreis und Bewertung. Fällt die Bewertung unter den Kaufpreis, müssen Sie die Differenz aus Eigenkapital aufbringen, und das oft kurz vor dem Notartermin. Das ist eine der klassischen Konstellationen, in denen Finanzierungen von Käufern aus Deutschland, Österreich und der Schweiz kippen — ein Finanzierungsvorbehalt im Vorvertrag begrenzt das Risiko.
Kann ich eine Tasación bei einer anderen Bank vorlegen?
Ja. Spanische Banken müssen ein vom Kunden vorgelegtes Bewertungsgutachten annehmen, wenn es von einer zugelassenen Gesellschaft stammt und nicht abgelaufen ist — und sie dürfen Ihnen dafür keine neue Bewertung berechnen. So steht es seit 2007 im spanischen Hypothekenmarktgesetz. Übernehmen muss die Bank den ausgewiesenen Wert allerdings nicht: Welchen Betrag sie ihrer Risikoentscheidung zugrunde legt, entscheidet sie selbst.
Bleiben Sie beim spanischen Immobilienmarkt einen Schritt voraus
Abonnieren Sie den Spanientrends Insider kostenlos — und erhalten Sie Marktdaten, Rechts- und Steuertipps sowie neue Projekte an der Costa del Sol direkt in Ihr Postfach. Inklusive Käufer-Checkliste zum Download. Kein Spam, jederzeit abbestellbar.
Kostenlos abonnieren — Insider werden →